
TL;DR
- Seules 5 matières premières réagissent de manière récurrente à l’échelle mondiale. Sur 62 matières premières et 8 épisodes El Niño forts depuis 1960, seuls l’huile de palme, l’huile de coco, le cacao, le café robusta et le caoutchouc naturel ont vu leurs prix monter après la plupart des épisodes.
- L’essentiel du risque est local. El Niño perturbe l’hydroélectricité en Afrique australe et en Colombie, le transport maritime par le canal de Panama, les infrastructures côtières au Pérou et en Équateur, et les cultures en Asie du Sud-Est, en Inde et en Afrique australe.
- Les effets arrivent au cours des 12 prochains mois. La pêche, le cacao et les cultures indiennes sont déjà touchés ; l’électricité, les inondations côtières et les prochaines récoltes suivront dans les mois à venir, puis l’huile de palme et le caoutchouc en 2027.
- L’exposition dépend de la localisation. Les entreprises et les investisseurs doivent savoir lesquels de leurs sites et fournisseurs se trouvent dans les régions touchées, ce que Darwin mesure à partir des listes de sites et des données d’achat.
Un El Niño très intense est en cours dans le Pacifique tropical, et les premières perturbations sont déjà visibles sur les récoltes, la pêche, l’hydroélectricité et le transport maritime. Cet article revient sur l’impact des épisodes forts passés sur les marchés de matières premières, sur les opérations de plusieurs secteurs et sur les régions de production qui alimentent les chaînes d’approvisionnement, et explique comment une entreprise ou un investisseur peut mesurer sa propre exposition.
Lire l’article complet
Indiquez votre adresse e-mail pour lire la suite de cette publication et explorer les graphiques interactifs.
Contexte
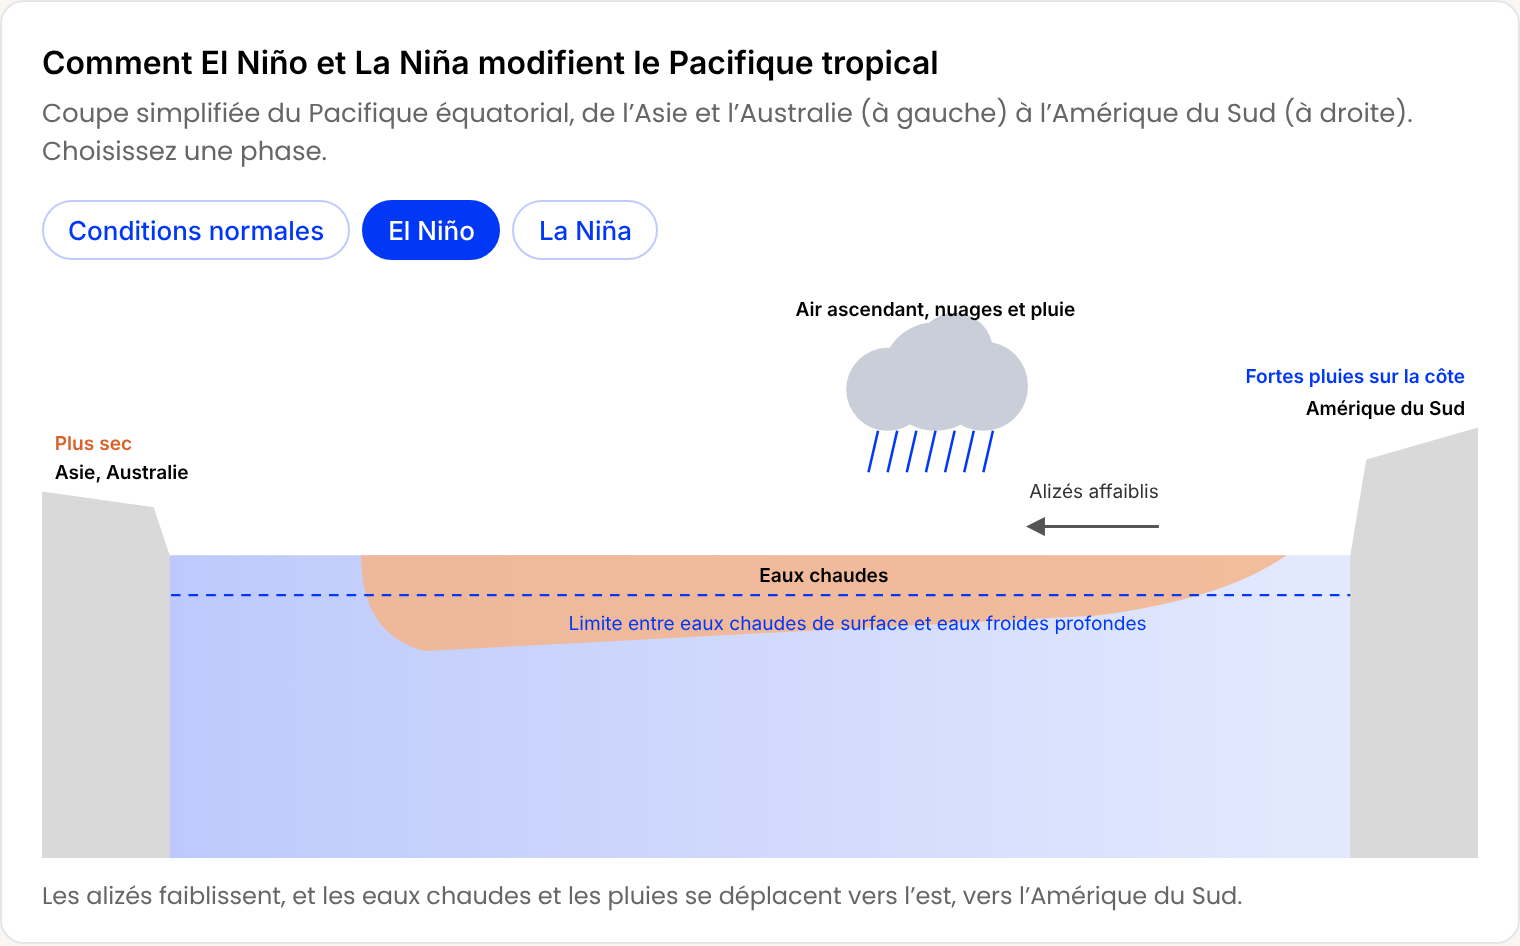
El Niño est un réchauffement périodique de la surface de l’océan Pacifique tropical. En temps normal, les alizés, qui soufflent d’est en ouest, poussent les eaux chaudes de surface vers l’Asie et l’Australie, où elles alimentent de fortes pluies. Tous les 2 à 7 ans, ces vents faiblissent, les eaux chaudes refluent vers l’est et les pluies les suivent. L’Asie du Sud-Est, l’Australie, l’Inde et l’Afrique australe ont alors tendance à s’assécher, tandis que les côtes du Pérou et de l’Équateur reçoivent de fortes pluies. La Niña est la phase inverse : les vents se renforcent, l’est du Pacifique se refroidit et les effets sont globalement inversés. Ensemble, ces 2 phases forment un cycle naturel appelé El Niño–oscillation australe (ENSO).
Comment El Niño et La Niña modifient le Pacifique tropical
Coupe simplifiée du Pacifique équatorial, de l’Asie et l’Australie (à gauche) à l’Amérique du Sud (à droite). Choisissez une phase.
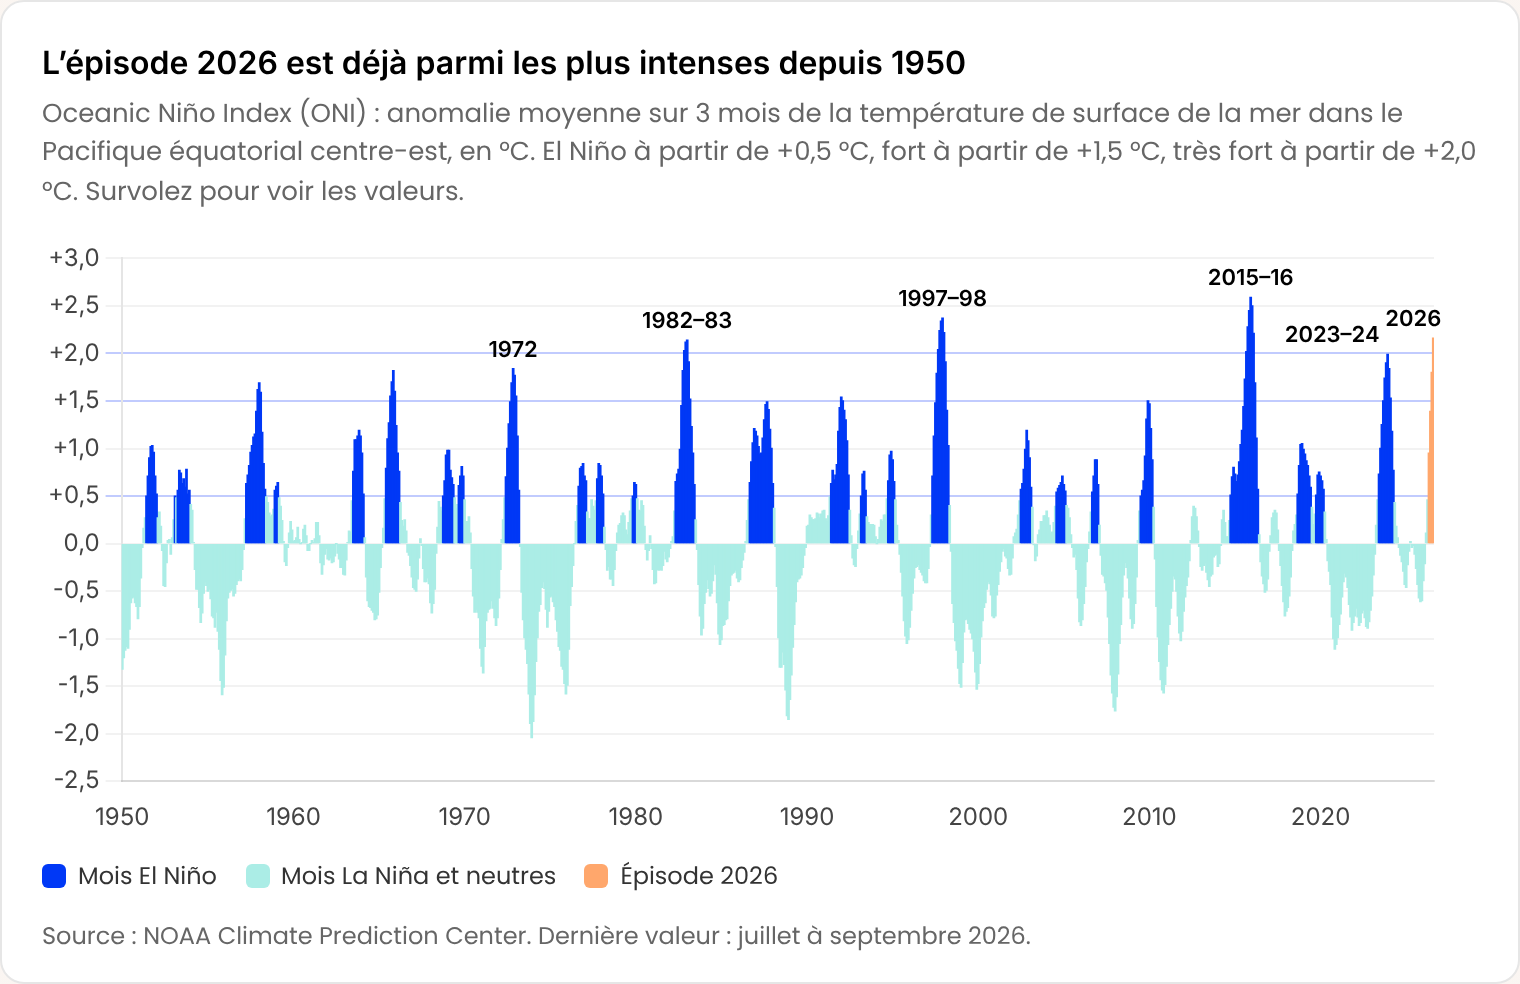
L’épisode qui a commencé au printemps 2026 compte déjà parmi les plus intenses jamais mesurés. L’agence américaine d’observation océanique et atmosphérique (NOAA) juge probable qu’il culmine cet hiver au-dessus de tous les El Niño mesurés depuis 1950 et s’attend à ce qu’il dure jusqu’au printemps 2027.
L’épisode 2026 est déjà parmi les plus intenses depuis 1950
Oceanic Niño Index (ONI) : anomalie moyenne sur 3 mois de la température de surface de la mer dans le Pacifique équatorial centre-est, en °C. El Niño à partir de +0,5 °C, fort à partir de +1,5 °C, très fort à partir de +2,0 °C. Survolez pour voir les valeurs.
Source : NOAA Climate Prediction Center. Dernière valeur : juillet à septembre 2026.
Les premiers effets sont déjà visibles. La mousson indienne a été la plus faible depuis 2015, le Pérou a annulé une saison de pêche à l’anchois, le canal de Panama a limité la taille des navires pour préserver son réservoir, et la Zambie, le Zimbabwe et la Colombie se préparent à une baisse de leur production hydroélectrique. El Niño n’est pas le seul facteur à peser sur les marchés cette année : les perturbations autour du détroit d’Ormuz ont aussi fait monter les prix de l’énergie et de l’alimentation.
L’impact des El Niño passés sur les marchés de matières premières
Nous avons comparé les prix de 62 matières premières, de l’alimentation aux fibres, engrais, métaux et énergie, après chacun des 8 épisodes El Niño forts depuis 1960, avec leur évolution habituelle sur des périodes de même durée. Les autres chocs de chaque période ne sont pas neutralisés : ce qui compte le plus est donc le nombre d’épisodes qui vont dans le même sens. La méthode est décrite en annexe.
Seule une poignée de matières premières augmentent de manière récurrente après un El Niño fort
62 séries de prix de matières premières de la Banque mondiale, en termes réels. Les barres montrent la variation médiane du prix après le début des 8 épisodes El Niño forts depuis 1960, moins la variation médiane sur toutes les périodes de même durée (la tendance normale). Choisissez l’horizon et le secteur ; survolez pour voir le nombre d’épisodes avec une hausse.
Source : Banque mondiale, NOAA. Analyse Darwin.
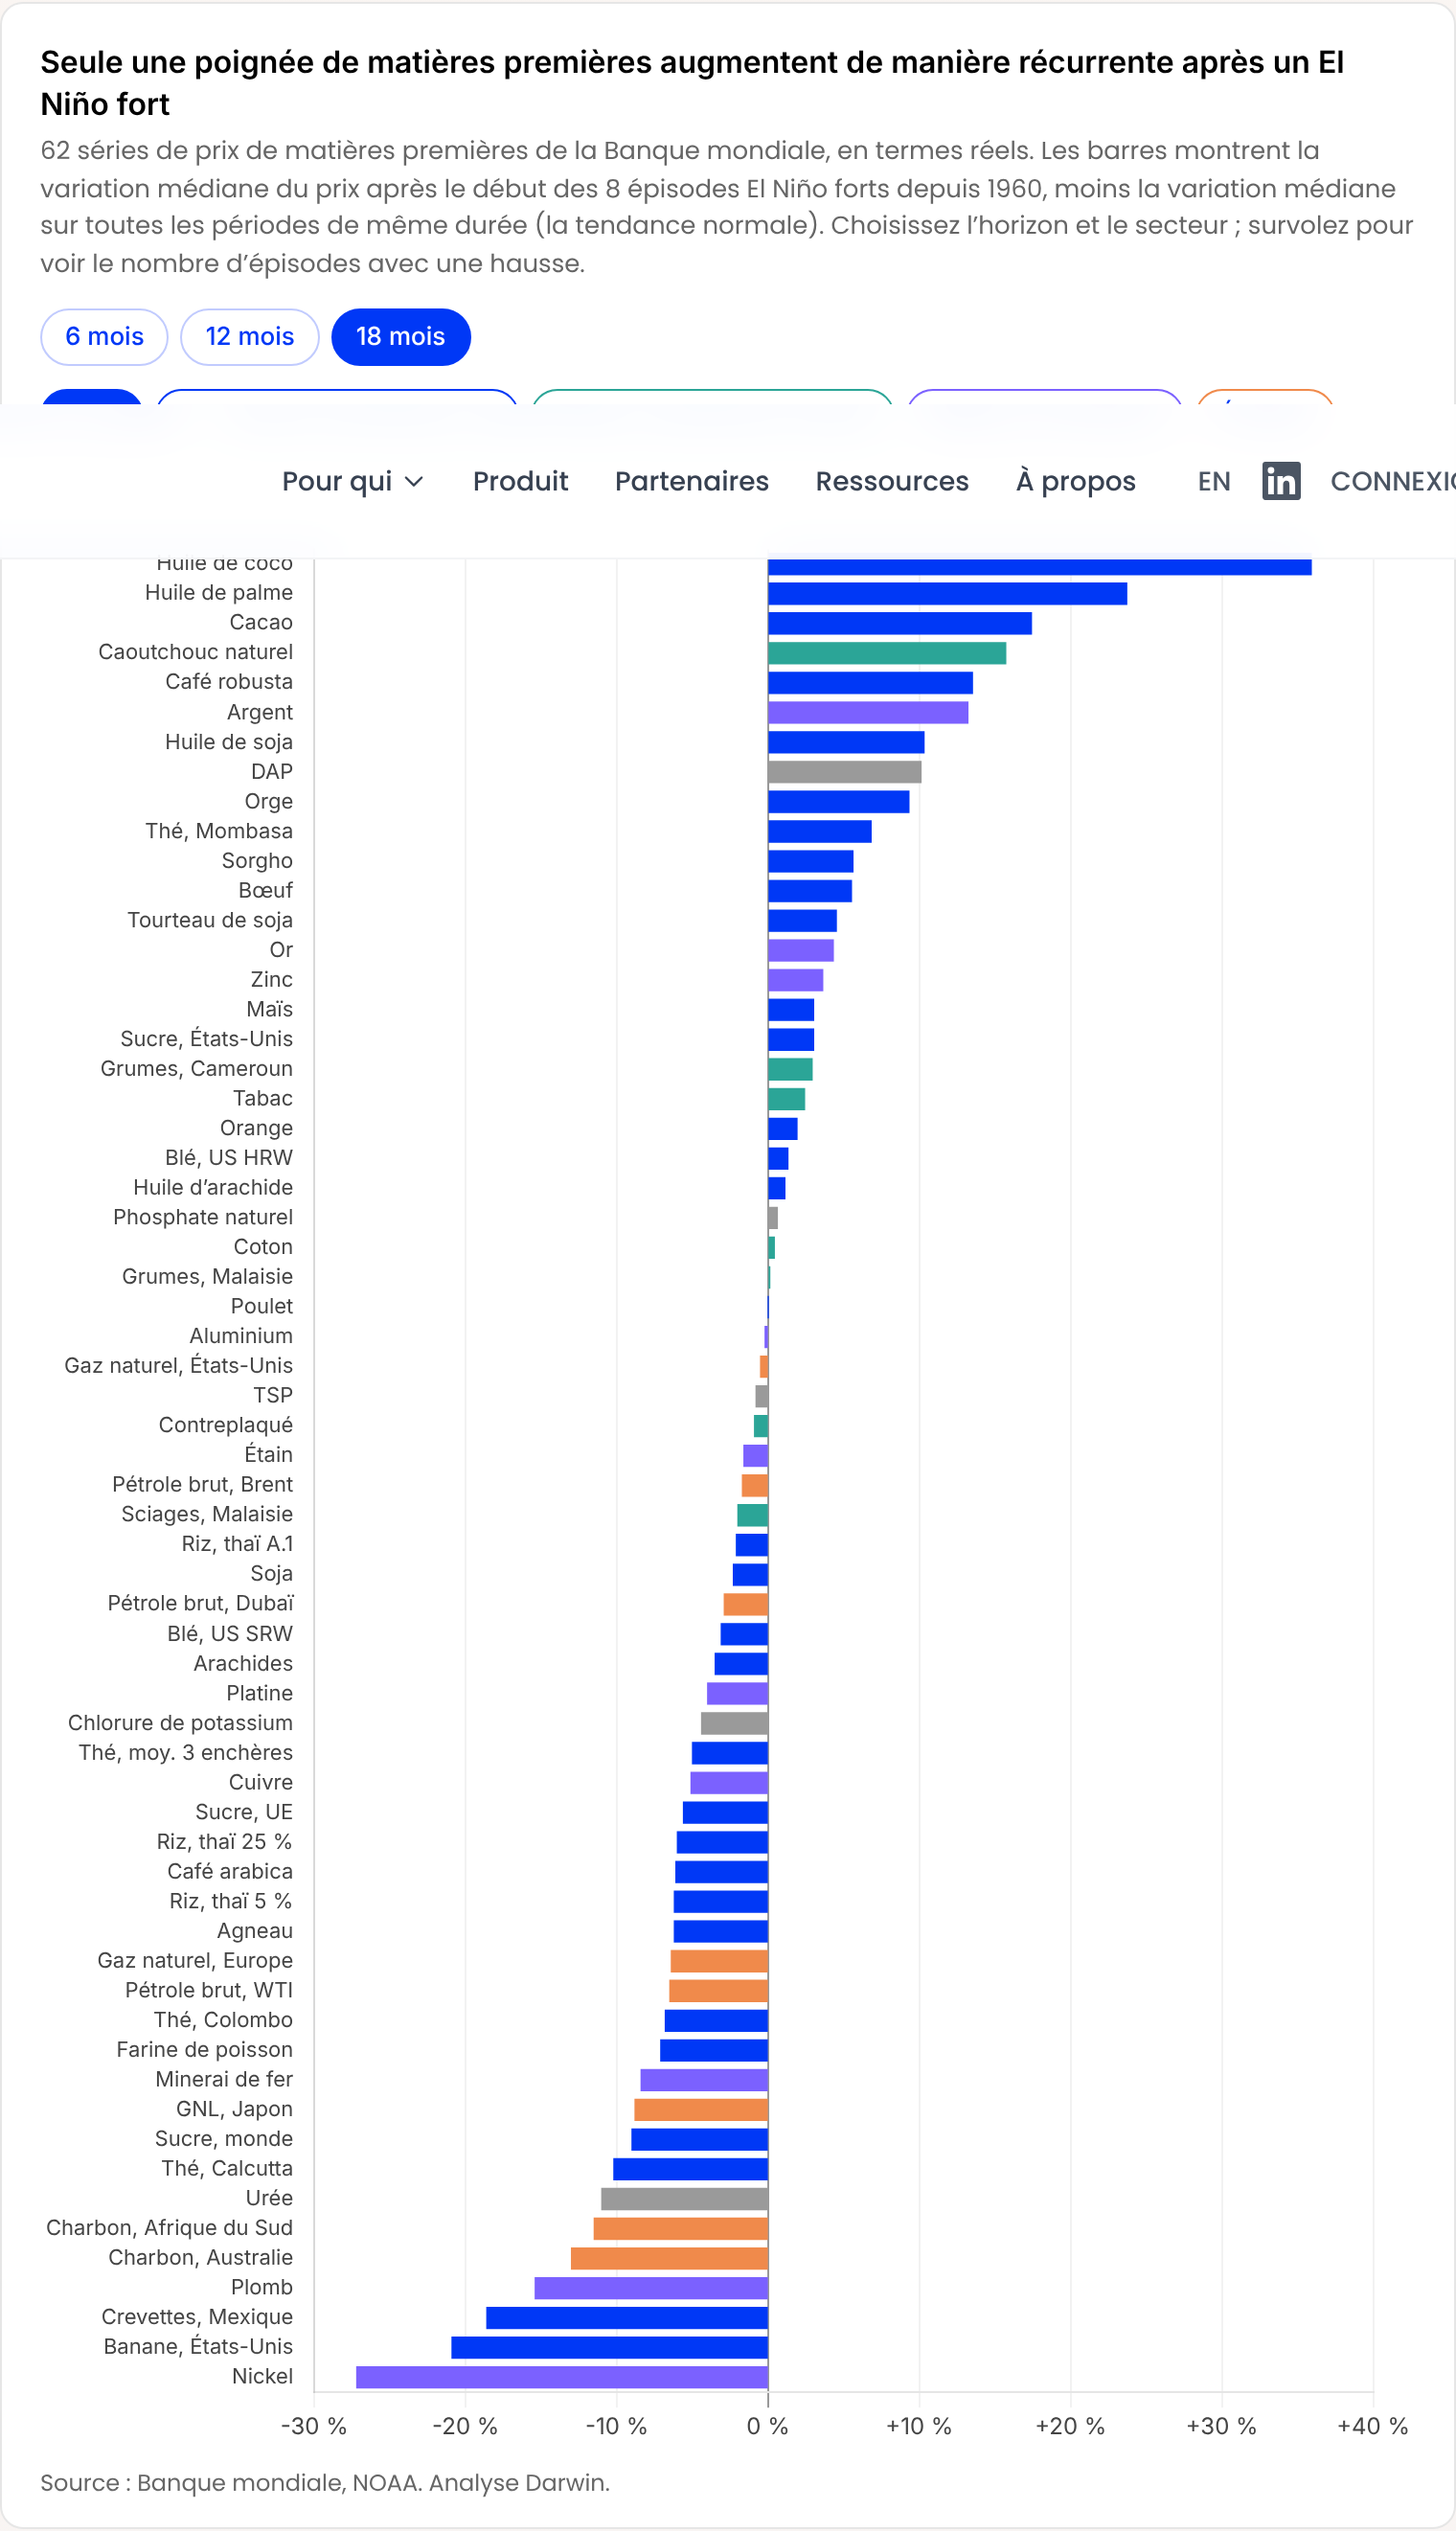
5 cultures arboricoles tropicales se distinguent
L’huile de coco, l’huile de palme, le cacao, le café robusta et le caoutchouc naturel sont les seules matières premières dont le prix a augmenté après la plupart des épisodes forts et est resté nettement au-dessus de son niveau habituel un an et demi plus tard. Ces 5 cultures pérennes sont concentrées dans les régions tropicales qu’El Niño assèche, et aucune ne peut être replantée rapidement en cas de mauvaise récolte. Ce résultat rejoint la littérature académique, qui identifie les huiles végétales comme le groupe de matières premières le plus régulièrement affecté par El Niño (Brunner, 2002 ; Ubilava, 2018). Des travaux récents montrent aussi que l’effet d’El Niño sur les prix alimentaires s’est atténué depuis les années 1970 et 1980, à mesure que les producteurs et le commerce se sont adaptés, et qu’il peut même s’inverser pour certaines matières premières (Borrallo et al., 2024).
Les prix autour du début de chaque El Niño fort depuis 1960
Prix réel en base 100 le mois où l’épisode commence (mois 0), de 6 mois avant à 24 mois après. Les lignes grises représentent les 8 épisodes forts, la ligne bleue leur médiane et la ligne orange l’année 2026 à ce jour. Choisissez une matière première.
Source : Banque mondiale, NOAA. Analyse Darwin. Le mois 0 est le mois où chaque épisode commence.
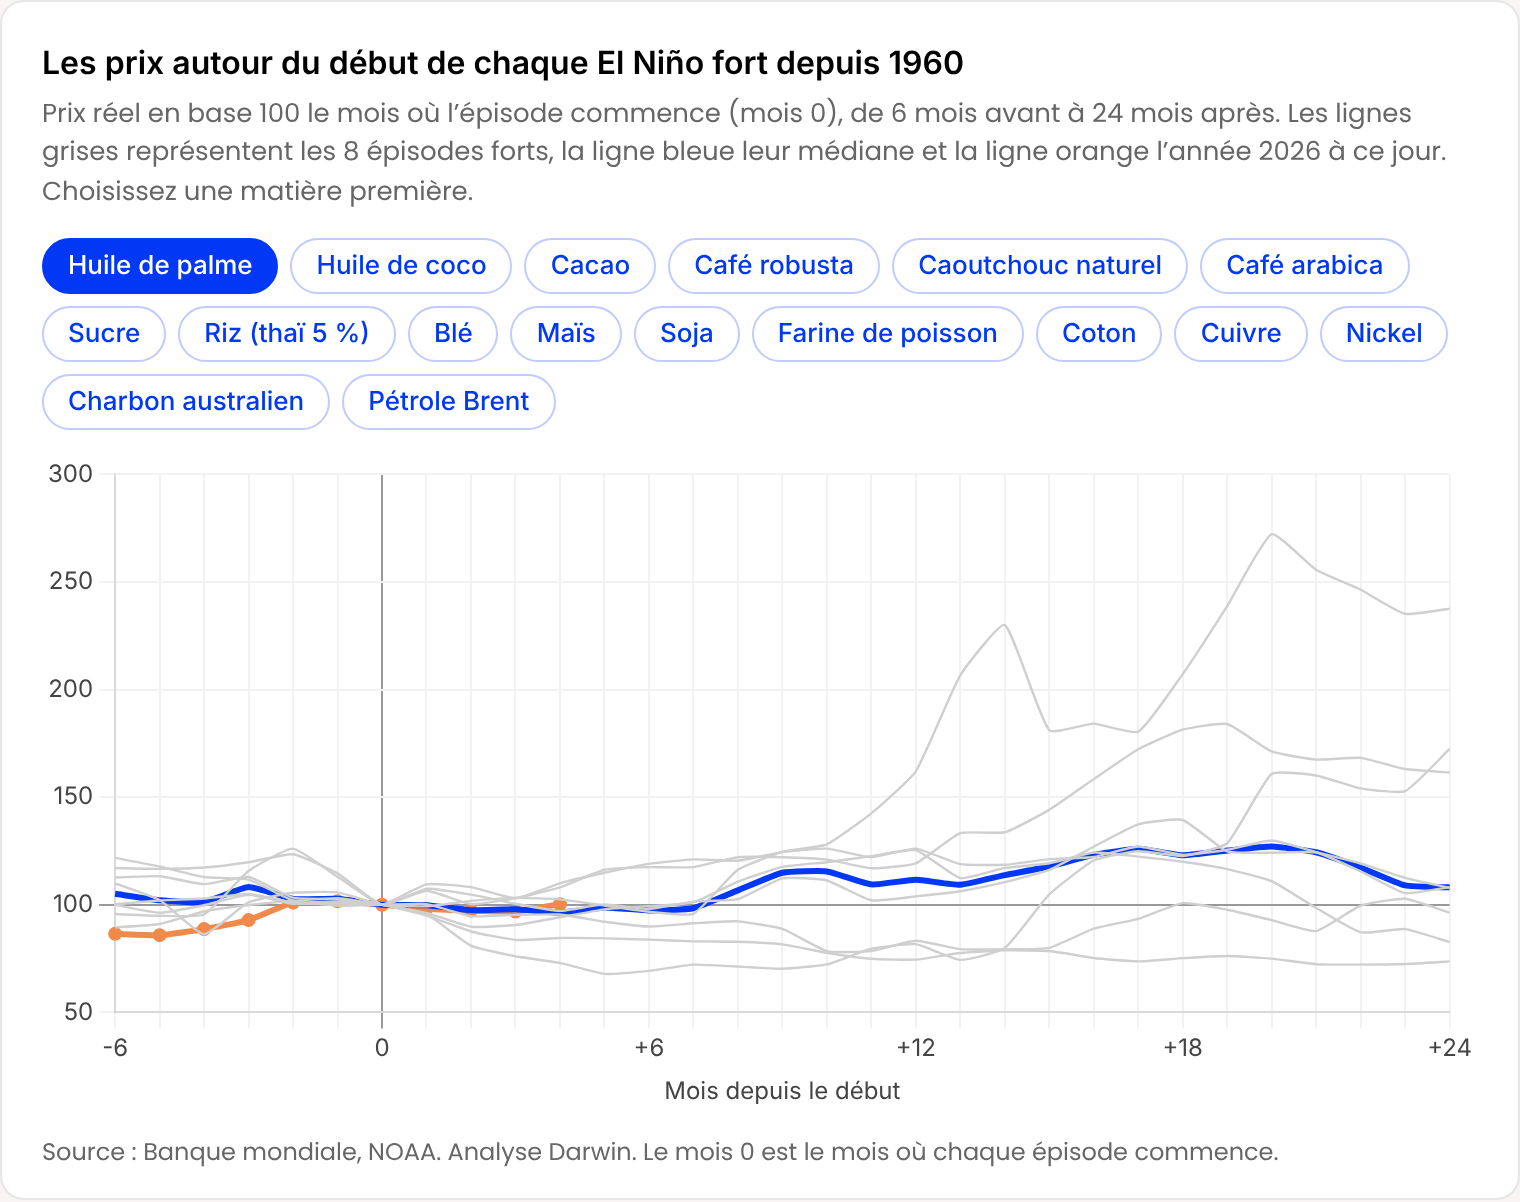
Les prix des céréales, du sucre et du café arabica n’évoluent pas de manière homogène
El Niño pénalise certains producteurs de ces cultures et en favorise d’autres pendant la même saison. Il apporte la sécheresse en Australie, en Inde et en Afrique australe, mais souvent des pluies favorables en Argentine, dans le sud du Brésil et aux États-Unis. Comme les bonnes et les mauvaises récoltes se produisent dans des régions différentes au cours de la même saison, les effets se compensent en partie au niveau mondial (Anderson et al., 2018), ce qui explique que les prix des céréales varient peu. Pour ces cultures, le risque est régional, et la politique commerciale peut l’amplifier, comme lorsque l’Inde a restreint ses exportations de riz en 2023.
Les métaux, l’énergie et les engrais ne connaissent pas de hausse de prix récurrente
Aucun prix de métal, d’énergie ou d’engrais n’a augmenté de manière récurrente dans les 18 mois qui suivent un épisode fort. Le cuivre et l’étain étaient plus chers 12 mois après la plupart des épisodes, mais avaient rendu leurs gains 6 mois plus tard, et les prix de l’énergie ont eu tendance à être plus bas que d’habitude. Cela concorde avec le ralentissement de la croissance mondiale qui suit les épisodes forts (Callahan et Mankin, 2023), même si 8 épisodes sont trop peu nombreux pour le distinguer d’autres causes. Pour ces secteurs, comme le montre la section suivante, le risque se situe dans les opérations plutôt que dans les prix.
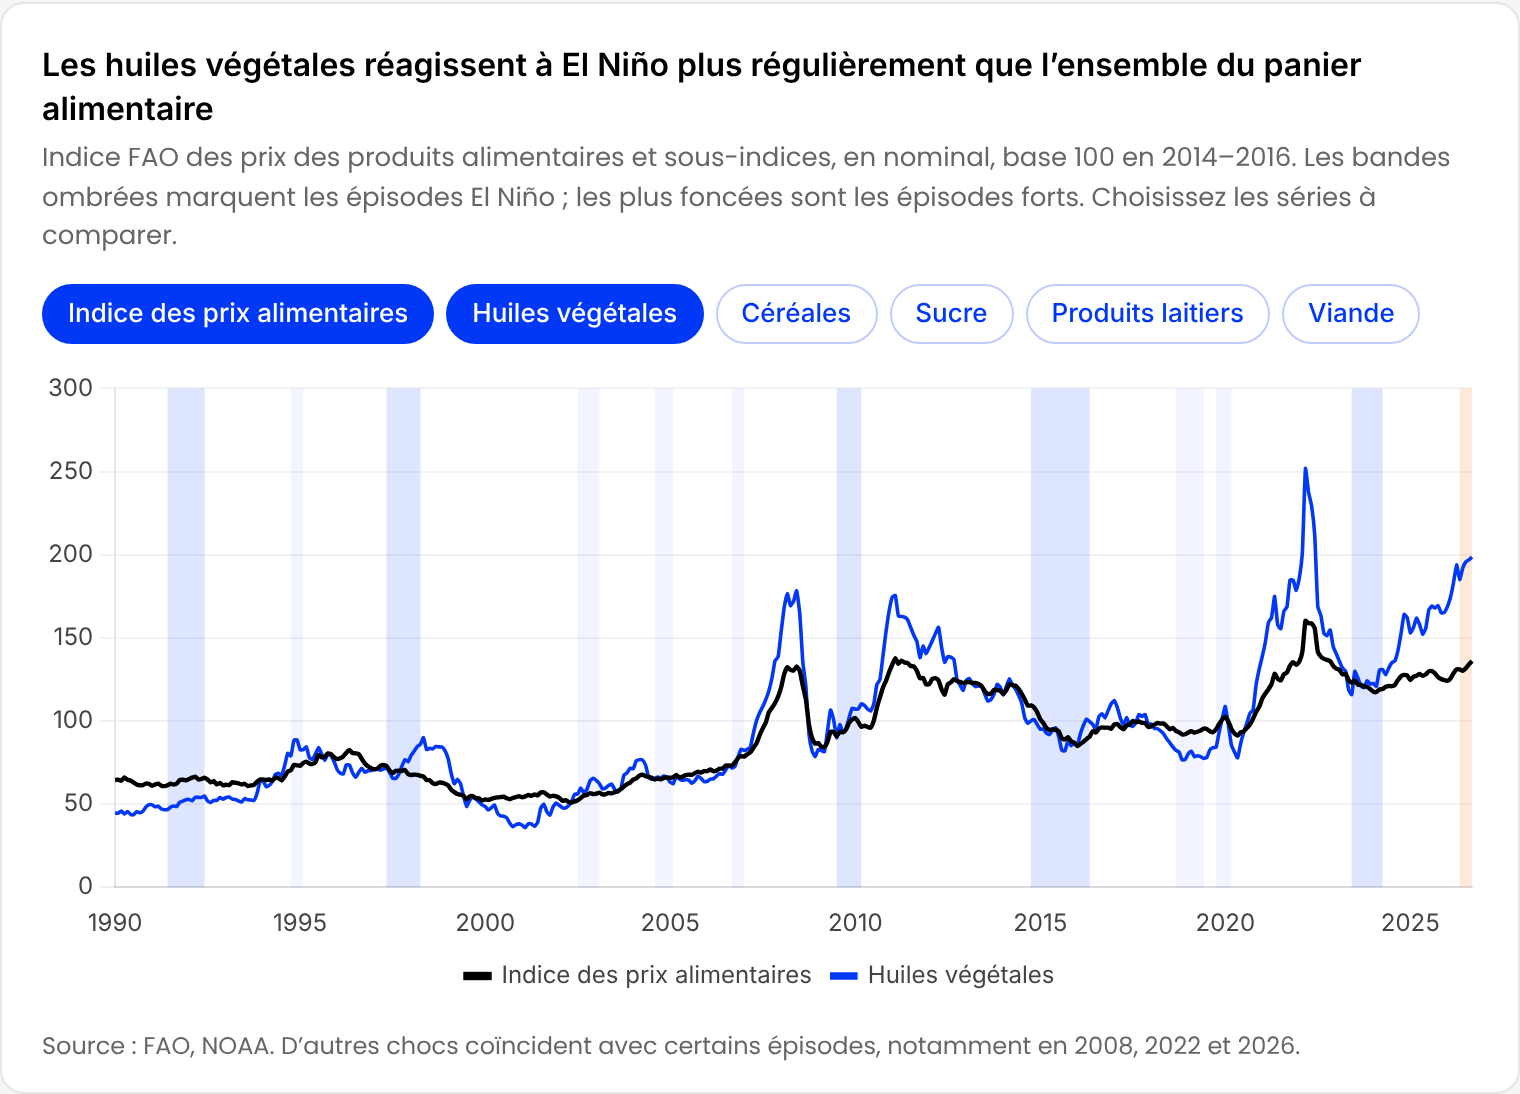
Les huiles végétales réagissent à El Niño plus régulièrement que l’ensemble du panier alimentaire
Indice FAO des prix des produits alimentaires et sous-indices, en nominal, base 100 en 2014–2016. Les bandes ombrées marquent les épisodes El Niño ; les plus foncées sont les épisodes forts. Choisissez les séries à comparer.
Source : FAO, NOAA. D’autres chocs coïncident avec certains épisodes, notamment en 2008, 2022 et 2026.
Le calendrier diffère selon les matières premières
Les prix de la farine de poisson, du cacao et du café réagissent dès que le marché anticipe un déficit, souvent avant le début officiel de l’épisode : entre mai et septembre 2026, le prix de la farine de poisson a augmenté de plus de 40 %. L’huile de palme réagit plus tard, quand la baisse de récolte apparaît dans les statistiques de production, généralement 9 à 16 mois après la sécheresse.
Au-delà des prix : où El Niño perturbe les opérations
Une perturbation locale n’influe sur les prix mondiaux que lorsque la région touchée pèse lourd dans l’offre mondiale et ne peut pas être remplacée rapidement, comme c’est le cas de l’huile de palme d’Indonésie et de Malaisie, le cacao d’Afrique de l’Ouest ou la farine de poisson du Pérou. Pour la plupart des autres activités, l’effet reste local : des réservoirs bas font monter les prix de gros de l’électricité en Colombie, les limites de tirant d’eau du canal de Panama obligent les navires à transporter moins de marchandises, et les inondations au Pérou endommagent routes et bâtiments. Ces coûts apparaissent dans les prix locaux et dans les comptes des entreprises et des fonds qui possèdent ces actifs ou en dépendent, plutôt que sur les marchés mondiaux de matières premières.
| Secteur | Mécanisme | Précédents | Signal en 2026 |
|---|---|---|---|
| Énergie | La baisse des pluies vide les réservoirs hydroélectriques tandis que la chaleur fait monter la demande ; les industries électro-intensives, comme les mines de cuivre de Zambie, sont exposées au rationnement quand les réservoirs baissent | En 2024, le lac Kariba est tombé à 13 % de sa réserve utile et la Zambie a connu des coupures de courant allant jusqu’à 21 heures par jour | Volume d’eau alloué à la production électrique à Kariba réduit de 36 % pour 2027 ; le gestionnaire du réseau colombien anticipe des tensions de décembre à avril |
| Transport maritime et logistique | Le faible niveau des canaux et des fleuves limite la taille des navires et le trafic | En 2023–24, les transits par le canal de Panama sont tombés jusqu’à 22 par jour | Limites de tirant d’eau abaissées depuis juillet et moins de transits quotidiens depuis septembre |
| Infrastructures, immobilier et assurance | De fortes pluies sur la côte pacifique aride de l’Amérique du Sud provoquent inondations et glissements de terrain | L’épisode de 1997–98 a causé 7,5 milliards de dollars de dégâts dans les pays andins | Eaux très chaudes au large du Pérou ; risque d’inondation pendant la saison des pluies de janvier à mars |
| Forêts, plantations et terres | La sécheresse transforme les feux de défrichement en grands incendies de tourbières | En 2015, les incendies ont brûlé 2,6 millions d’hectares en Indonésie et coûté 16,1 milliards de dollars | Indonésie plus sèche que la normale depuis le milieu de l’année, avec des foyers d’incendie en hausse |
| Pêche et alimentation animale | Les eaux chaudes stoppent la remontée d’eaux froides qui nourrit l’anchois au large du Pérou | La 1re saison de pêche à l’anchois de 2023 a été annulée | La 2e saison de 2026 a été annulée ; prix de la farine de poisson en forte hausse depuis mai |
| Agriculture et alimentation | La sécheresse ou l’excès de pluie réduit les rendements dans les régions exposées | Les prix de l’huile de palme, du cacao, du robusta et du caoutchouc ont augmenté après la plupart des épisodes forts | Mousson indienne faible ; baisse attendue de la récolte principale de cacao ivoirien |
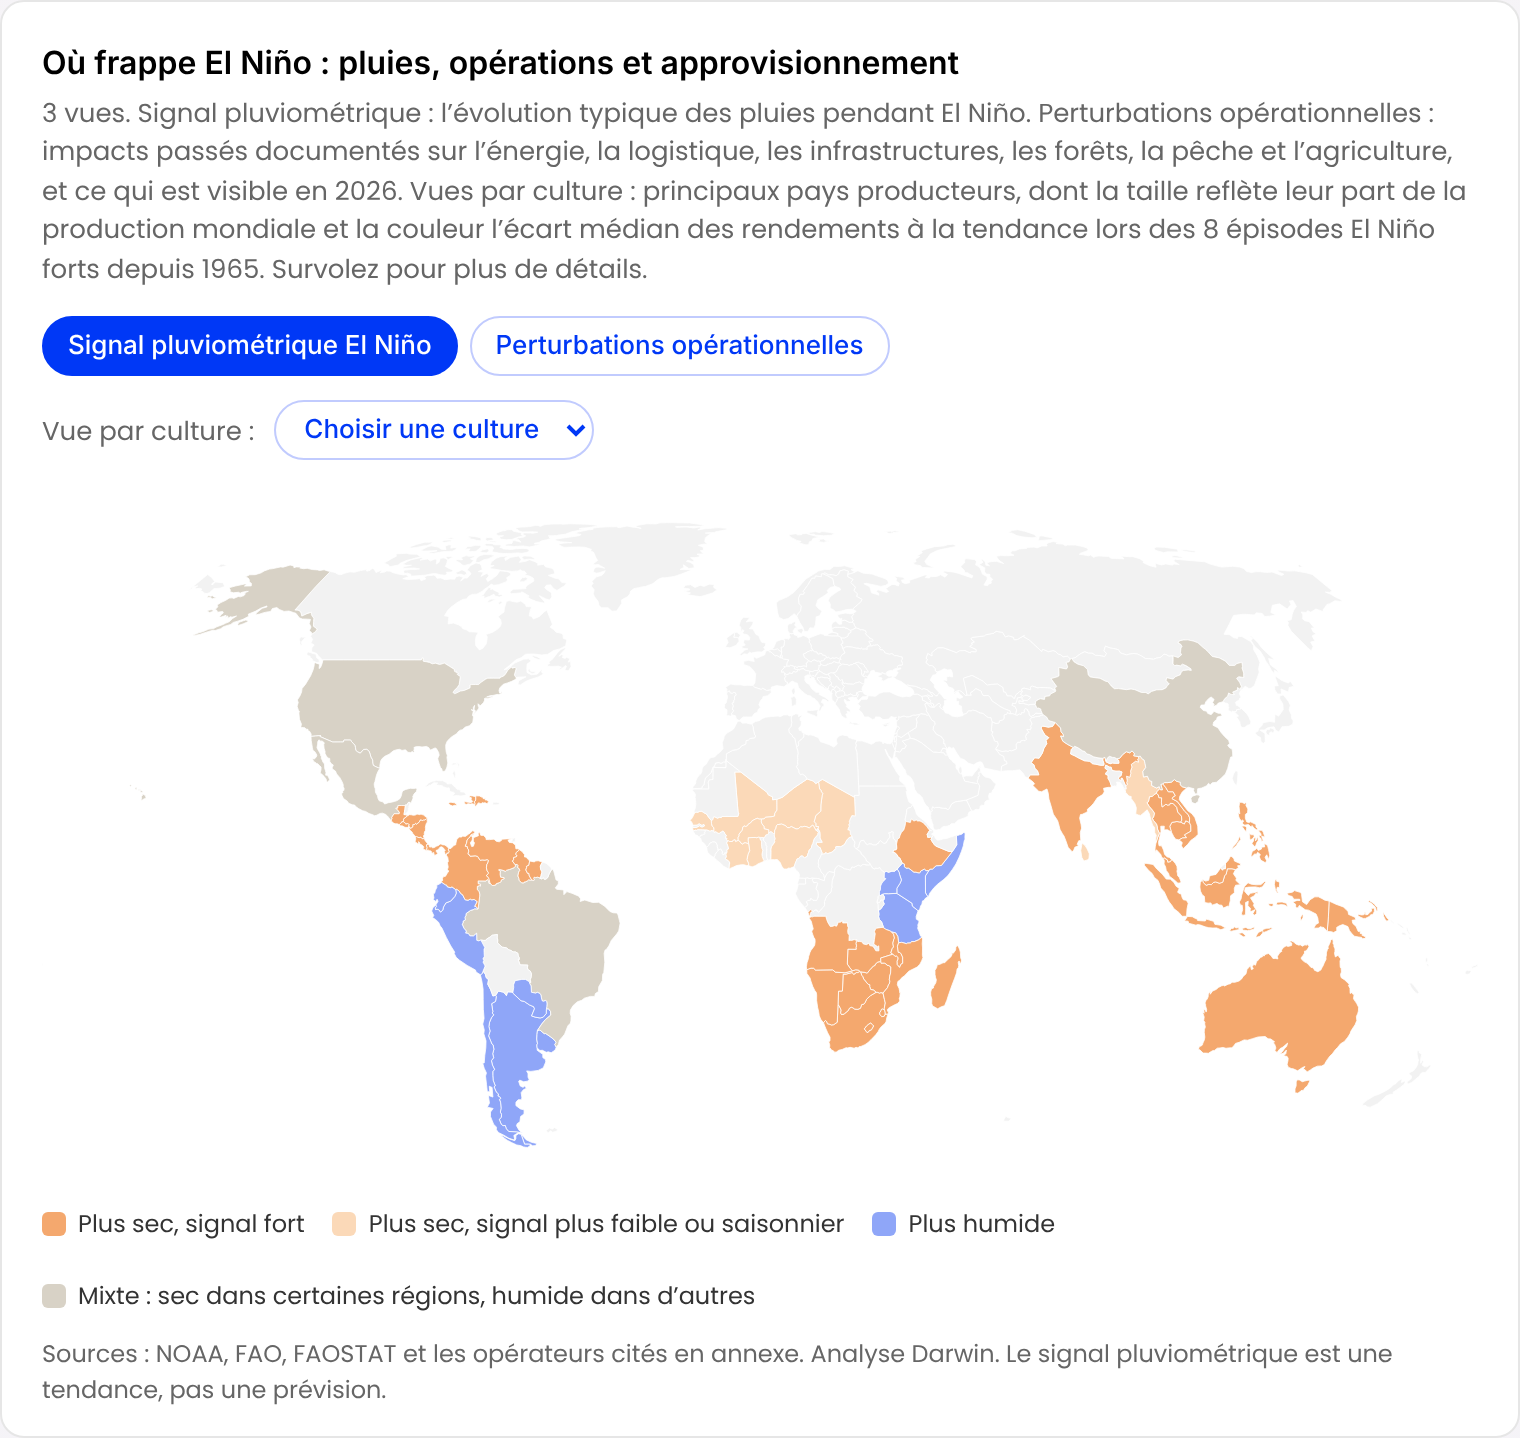
Où frappe El Niño : pluies, opérations et approvisionnement
3 vues. Signal pluviométrique : l’évolution typique des pluies pendant El Niño. Perturbations opérationnelles : impacts passés documentés sur l’énergie, la logistique, les infrastructures, les forêts, la pêche et l’agriculture, et ce qui est visible en 2026. Vues par culture : principaux pays producteurs, dont la taille reflète leur part de la production mondiale et la couleur l’écart médian des rendements à la tendance lors des 8 épisodes El Niño forts depuis 1965. Survolez pour plus de détails.
Sources : NOAA, FAO, FAOSTAT et les opérateurs cités en annexe. Analyse Darwin. Le signal pluviométrique est une tendance, pas une prévision.
Où l’épisode 2026–27 peut toucher les chaînes d’approvisionnement
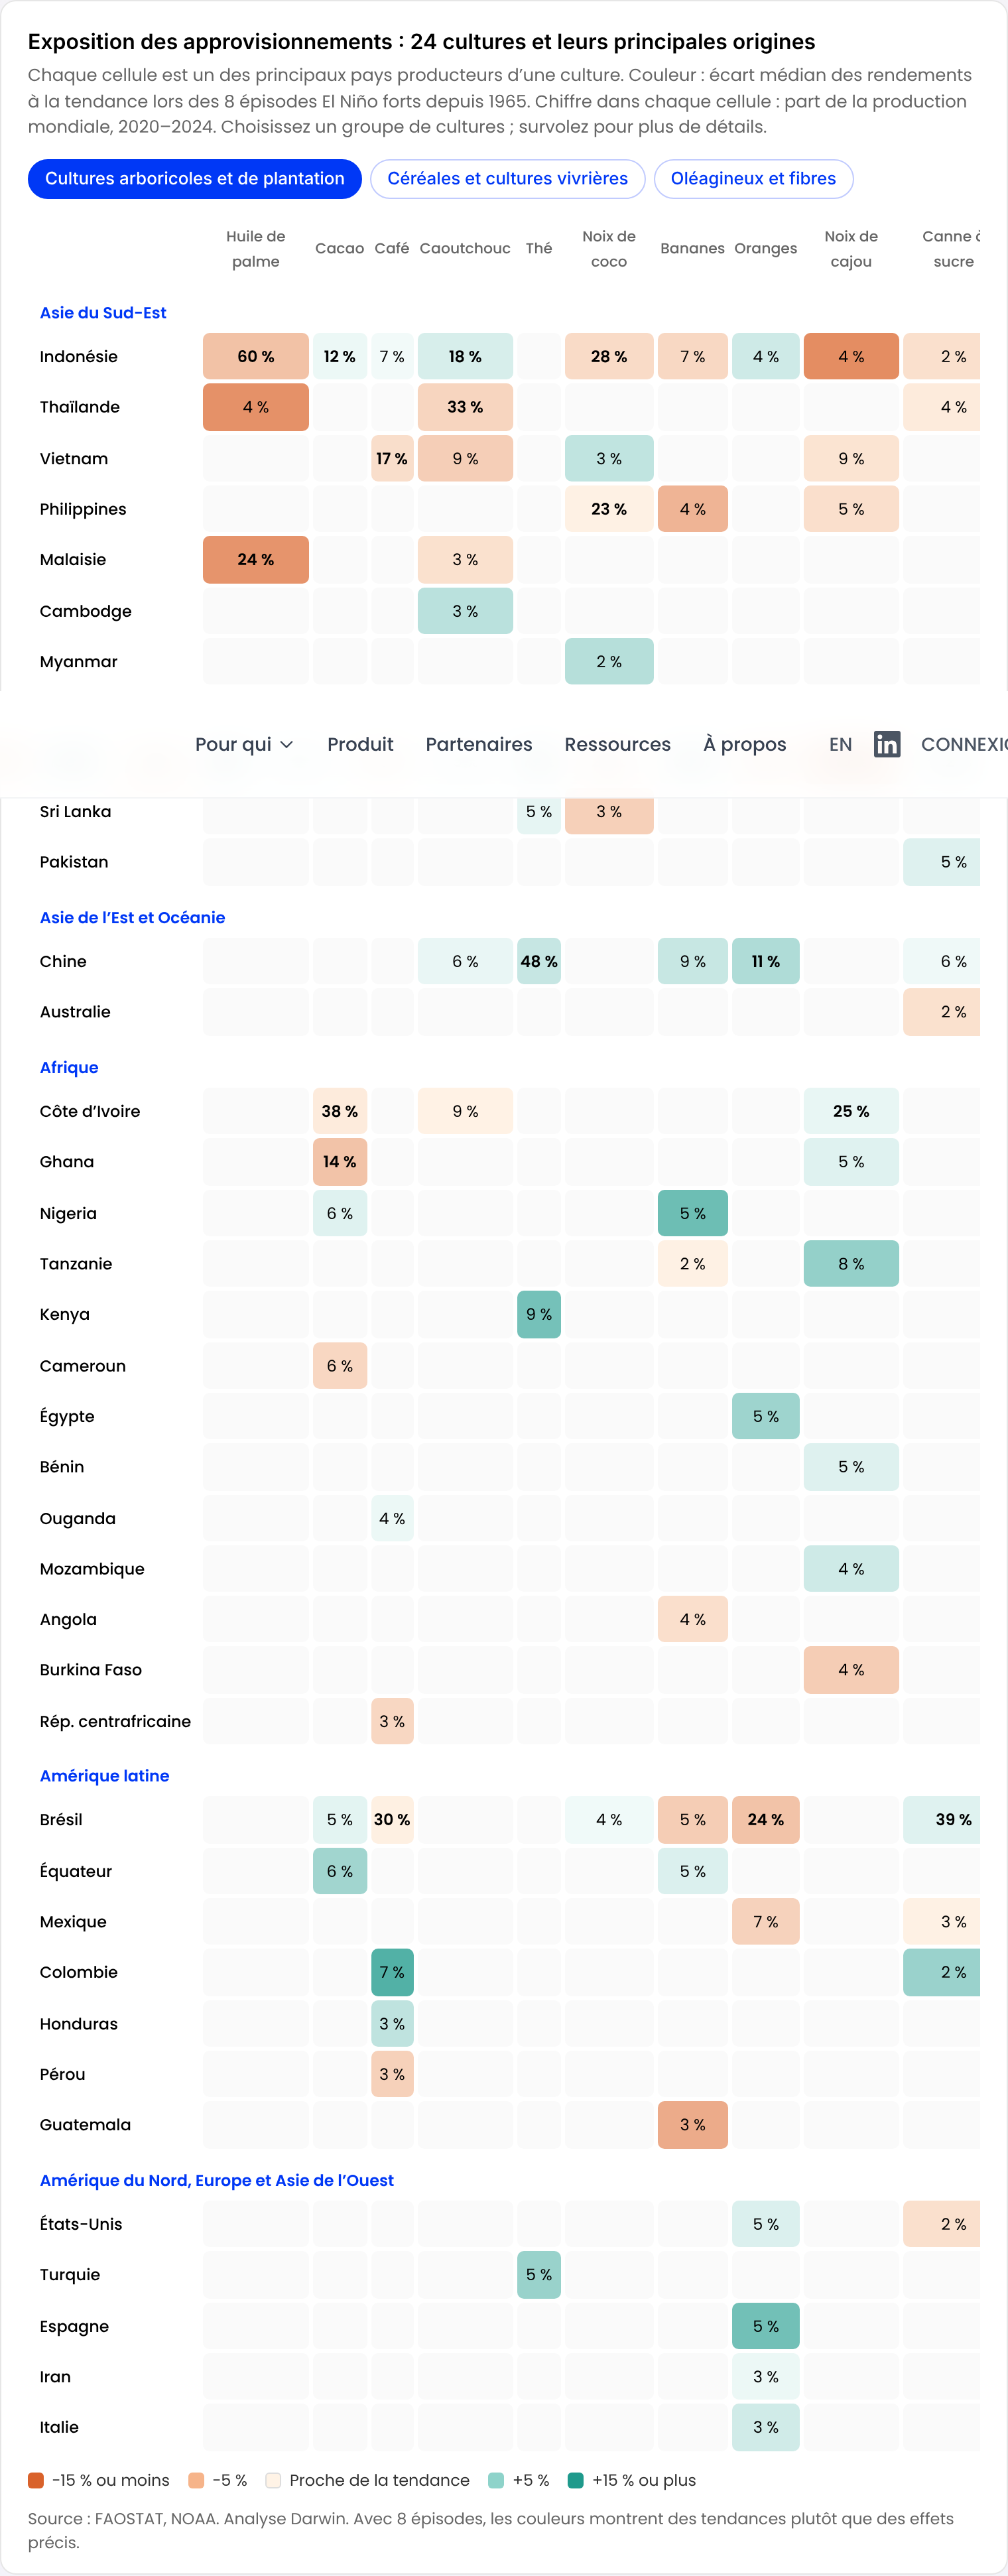
Les prix reflètent l’équilibre mondial entre l’offre et la demande, mais un acheteur est exposé via ses origines d’approvisionnement. Nous avons mesuré comment les rendements des principaux pays producteurs de 24 cultures se sont écartés de leur tendance pendant les 8 épisodes forts, à partir des statistiques nationales depuis 1961, en retenant pour chaque culture la récolte qui suit la saison sèche.
Exposition des approvisionnements : 24 cultures et leurs principales origines
Chaque cellule est un des principaux pays producteurs d’une culture. Couleur : écart médian des rendements à la tendance lors des 8 épisodes El Niño forts depuis 1965. Chiffre dans chaque cellule : part de la production mondiale, 2020–2024. Choisissez un groupe de cultures ; survolez pour plus de détails.
Source : FAOSTAT, NOAA. Analyse Darwin. Avec 8 épisodes, les couleurs montrent des tendances plutôt que des effets précis.
Les régions de production les plus touchées
8 épisodes ne suffisent pas à conclure : une origine peut avoir de mauvaises récoltes lors de ces épisodes par simple coïncidence. Nous n’avons donc retenu que celles dont les pertes se vérifient aussi sur 60 ans de récoltes :
- Afrique australe : le maïs sud-africain subit les pertes les plus fortes de toutes les cultures analysées, environ 23 % sous la tendance lors d’un épisode fort typique.
- Est de l’Australie : le blé, l’orge, le sorgho et le colza ont tous tendance à reculer. La saison 2026 montre les limites de ce schéma : après un hiver humide dans le sud-est, le bureau australien d’économie agricole (ABARES) a relevé en septembre sa prévision de récolte d’hiver.
- Inde : surtout les cultures pluviales, comme les arachides, le mil, la noix de cajou et le coton. L’Inde produit environ 20 % du coton et des arachides du monde, et 40 % de son mil.
- Huile de palme : les pertes sont nettes en Malaisie, environ 9 % lors d’un épisode typique. L’Indonésie et la Thaïlande ne les montrent pas de façon régulière dans leurs statistiques nationales.
- Pertes plus faibles mais régulières : les oranges au Brésil, le maïs et le soja en Chine.
L’historique des prix surestime parfois le risque. La Côte d’Ivoire, qui produit 38 % du cacao mondial, ne montre qu’un faible signal dans les statistiques nationales, de même que les rendements du café au Vietnam. D’autres origines y gagnent : l’Argentine (maïs, soja, sorgho), la Colombie (café), le Kenya (thé) et les États-Unis (maïs, soja) ont généralement des rendements supérieurs à la tendance lors des épisodes forts. C’est pourquoi El Niño provoque rarement une pénurie mondiale de céréales, même quand les pénuries locales sont graves, et pourquoi un acheteur qui peut changer d’origine trouve encore de quoi s’approvisionner.
| Exposition | Où regarder | Délai habituel de l’effet | Signal en 2026 à ce jour |
|---|---|---|---|
| Huile de palme et caoutchouc | Indonésie, Malaisie, Thaïlande | 9 à 16 mois après la sécheresse, en 2027 | Indonésie plus sèche que la normale depuis le milieu de l’année ; les producteurs malaisiens anticipent une production plus faible en 2027 |
| Cacao | Côte d’Ivoire, Ghana | Pendant la récolte principale d’octobre à mars | Prix en forte hausse depuis février ; baisse attendue de la récolte ivoirienne |
| Farine et huile de poisson | Pérou, Chili | Immédiatement | 2e saison de pêche à l’anchois annulée ; prix en forte hausse depuis mai |
| Riz, arachides, coton | Inde | Récoltes de fin 2026 | Mousson la plus faible depuis 2015 ; indice FAO du riz en hausse |
| Maïs et électricité | Zambie, Zimbabwe, Afrique du Sud | Récolte et niveau des réservoirs début 2027 | Prévisions sèches pour la saison des pluies ; allocation de Kariba réduite |
Implications pour les entreprises et les investisseurs
L’exposition diffère pour les acheteurs et pour les propriétaires d’actifs
L’acheteur d’une céréale largement échangée est surtout exposé au prix mondial, qu’El Niño n’influence que modestement. Un acheteur lié à des origines précises, comme un chocolatier qui s’approvisionne en cacao tracé, est exposé au volume et à la qualité de ces origines. Le propriétaire d’une centrale hydroélectrique, d’une usine, d’un port ou d’un bâtiment est exposé aux conditions physiques de son propre site, quelle que soit l’évolution des prix mondiaux.
L’exposition dépend plus de la localisation que du secteur
Sur 62 matières premières, seules 5 cultures arboricoles tropicales affichent une hausse de prix récurrente, et la plupart des autres effets portent sur des réservoirs, des canaux, des côtes et des plantations précis. 2 centrales hydroélectriques ou 2 portefeuilles immobiliers peuvent faire face à des risques opposés selon leur localisation, puisqu’El Niño assèche l’Afrique australe et la Colombie tout en apportant des inondations sur la côte du Pérou et de l’Équateur. Une analyse des sites et des approvisionnements par localisation est nécessaire pour savoir si une entreprise ou un portefeuille est concentré dans ces zones.
Des effets échelonnés sur les 12 prochains mois
La pêche et le cacao sont touchés dès maintenant, l’huile de palme et le caoutchouc le seront en 2027. Une entreprise qui sait où se trouvent ses sites et ses volumes a encore le temps de revoir ses stocks, ses contrats, son approvisionnement en énergie et ses sources d’approvisionnement alternatives.
Les effets se propagent à d’autres secteurs
Une même sécheresse peut frapper l’électricité, l’industrie et l’alimentation dans une seule région, et les effets se propagent par l’alimentation animale, l’énergie et la politique commerciale : un déficit d’anchois péruvien renchérit l’aliment de l’aquaculture, et la baisse de production d’huile de palme entre en concurrence avec l’obligation indonésienne d’incorporation de biodiesel pour les mêmes volumes.
Avec le réchauffement, les épisodes forts coûteront plus cher
Callahan et Mankin (2023) estiment que l’El Niño de 1997–98 a, à lui seul, réduit le revenu mondial de 5 700 milliards de dollars au cours des années suivantes, principalement dans les pays tropicaux, et que des El Niño plus intenses dans un climat plus chaud rendraient ces pertes bien plus importantes au cours du siècle. Les régions touchées par El Niño sont aussi en grande partie celles où les projections climatiques montrent des sécheresses, des vagues de chaleur et des inondations plus fréquentes : les données utilisées pour évaluer l’exposition à cet épisode peuvent donc aussi servir de base à un plan d’adaptation climat et nature de plus long terme.
Pour une entreprise ou un fonds, la vraie question est de savoir lesquels de ses sites, fournisseurs et volumes se trouvent dans les régions touchées par El Niño, et à quelle période de l’année.
Mesurer son exposition avec Darwin
L’analyse ci-dessus a été réalisée au niveau des pays, avec des données publiques. Une entreprise ou un fonds a besoin de la même analyse sur ses propres sites, fournisseurs et revenus. Darwin la construit à partir de données que la plupart des entreprises détiennent déjà : une liste de sites avec leur adresse et leur type, et une liste de matières premières achetées avec leur pays d’origine.
| Données de l’entreprise | Analyse Darwin | Usage |
|---|---|---|
| Sites avec adresse et type (usine, mine, entrepôt, bâtiment, exploitation agricole, infrastructure) | Exposition des sites. Exposition à 15 aléas climatiques, dont la sécheresse, le stress hydrique, la chaleur extrême, les précipitations extrêmes et les inondations, et à 9 risques physiques liés à la nature, comme la perte de purification de l’eau, de rétention des sols ou de pollinisation | Localiser les actifs dans les régions touchées par El Niño et par le changement climatique de long terme |
| Chiffre d’affaires ou valeur d’actif par site | Résilience. Perte annuelle attendue en euros par site, aujourd’hui et en 2035, 2050 et 2080, selon 3 scénarios climatiques du GIEC | Dimensionner l’enjeu financier et hiérarchiser les sites |
| Matières premières achetées avec pays d’approvisionnement, en volume ou en dépense | Risque d’approvisionnement. Un score de risque nature et climat pour chaque matière première et chaque origine | Identifier les achats provenant d’origines exposées et leur concentration |
| Volumes achetés par matière première | Prix des matières premières. Prix de marché hebdomadaires de la Banque mondiale, de la Commission européenne et du département américain de l’Agriculture, avec la valeur en euros des volumes achetés et la tendance sur 3 mois et 1 an | Suivre les matières premières dont les prix évoluent, comme celles exposées à El Niño |
| Options d’adaptation comme la diversification des origines, la gestion de l’eau ou la protection des sites | Trajectoire. Actions chiffrées en euros, issues d’un catalogue d’environ 3 000 | Construire un plan d’adaptation couvrant à la fois la nature et le climat |
Darwin ne prévoit pas El Niño. Il montre où se situent les sites, les fournisseurs et le chiffre d’affaires d’une entreprise par rapport aux régions exposées à El Niño et au changement climatique, et suit l’évolution des prix des matières premières qu’elle achète. Une prévision saisonnière, comme le bulletin mensuel de la NOAA, peut ainsi être confrontée à la situation propre de l’entreprise plutôt qu’à une moyenne sectorielle.
La même analyse s’applique à l’échelle d’un portefeuille
Un fonds d’infrastructure peut identifier lesquels de ses actifs hydroélectriques, d’eau, portuaires ou de transport se trouvent dans les régions à risque cette saison. Un fonds de private equity peut repérer lesquelles de ses entreprises industrielles, alimentaires ou de consommation dépendent de sites ou d’origines exposés, et où cette exposition est concentrée, avant qu’elle n’apparaisse dans les marges. Cette même vision sert aux due diligences sur les nouvelles acquisitions et au dialogue avec les participations sur l’adaptation.
Mesurez votre exposition à El Niño
Envoyez-nous votre liste de sites et vos principales matières premières achetées avec leurs pays d’origine. Nous vous montrerons quels actifs et quels volumes se trouvent dans des régions exposées, pour une entreprise ou pour l’ensemble du portefeuille d’un fonds.
Nous contacterDonnées, méthode et sources
Méthode
Les analyses de cet article sont des calculs propres à Darwin, réalisés sur des données publiques :
- Épisodes El Niño : les épisodes forts sont ceux dont l’Oceanic Niño Index (ONI) a culminé à +1,5 °C ou plus depuis 1960 : 1965, 1972, 1982, 1991, 1997, 2009, 2014–16 et 2023. Un épisode commence (mois 0) avec la première d’au moins 5 périodes de 3 mois consécutives et chevauchantes où l’ONI atteint +0,5 °C ou plus, selon la définition de la NOAA. La NOAA publie aussi un indice relatif qui neutralise le réchauffement général des tropiques ; selon cette mesure, l’épisode 2026 est légèrement plus faible, mais devrait rester très intense.
- Prix : 62 séries mensuelles de prix de la Banque mondiale, corrigées de l’inflation, comparées après chaque épisode avec leur évolution habituelle sur la même période. Les résultats restent valables si l’on exclut 2009, dont le pic se situe exactement au seuil.
- Rendements : rendements des principaux pays producteurs de 24 cultures, comparés à leur tendance sur les années entourant chaque épisode, pour la récolte qui suit la saison sèche. Chaque origine est aussi testée sur l’ensemble de sa série depuis 1961, en rapprochant chaque récolte de l’intensité de l’El Niño qui l’a précédée. La carte et le tableau des rendements affichent les écarts en points de log, proches des pourcentages pour les petites valeurs ; les chiffres du texte sont des pourcentages.
- Limites : 8 épisodes, des moyennes nationales qui masquent les effets régionaux, et d’autres chocs qui coïncident avec certains épisodes. La tendance autour de l’épisode 2023 ne repose que sur peu d’années postérieures : ses écarts sont donc provisoires. Les résultats décrivent des tendances, pas des prévisions.
Principales sources de données
- NOAA Climate Prediction Center : Oceanic Niño Index et ENSO Diagnostic Discussion, octobre 2026 ; IRI, Columbia University, ENSO Forecast, octobre 2026.
- Banque mondiale, Commodity Price Data (Pink Sheet) ; FAO, indice des prix des produits alimentaires ; FAO, statistiques de production agricole FAOSTAT.
- India Meteorological Department ; ABARES ; ministère de la Production du Pérou et IFFO ; Autorité du canal de Panama ; Zambezi River Authority ; XM (Colombie) ; FAO et PAM, El Niño Anticipatory Action Appeal, 2026.
Travaux de recherche
- Anderson, W., Seager, R., Baethgen, W. and Cane, M. (2018). Trans-Pacific ENSO teleconnections pose a correlated risk to agriculture. Agricultural and Forest Meteorology.
- Borrallo, F., Cuadro-Sáez, L., Ghirelli, C. and Pérez, J. J. (2024). El Niño and La Niña: revisiting the impact on food commodity prices and euro area consumer prices. Banco de España Working Paper 2432.
- Brunner, A. D. (2002). El Niño and world primary commodity prices: warm water or hot air? Review of Economics and Statistics, 84(1), 176–183.
- Callahan, C. W. and Mankin, J. S. (2023). Persistent effect of El Niño on global economic growth. Science, 380(6649), 1064–1069.
- Glauber, A. J. et al. (2016). The Cost of Fire: An Economic Analysis of Indonesia's 2015 Fire Crisis. World Bank.
- Jovel, J. R. (2001). The impact of the 1997–1998 El Niño on the Andean Community of Nations. Andean Development Corporation (CAF).
- Ropelewski, C. F. and Halpert, M. S. (1987). Global and regional scale precipitation patterns associated with the El Niño/Southern Oscillation. Monthly Weather Review, 115(8), 1606–1626.
- Ubilava, D. (2018). The role of El Niño Southern Oscillation in commodity price movement and predictability. American Journal of Agricultural Economics, 100(1), 239–263.